Casas Bahia obtém linha de crédito de R$ 250 milhões com o Banco do Brasil
Operação, aprovada em 8 de outubro, reforça o caixa da varejista durante sua recuperação judicial e substitui um contrato anterior com o banco; vale por até 60 dias
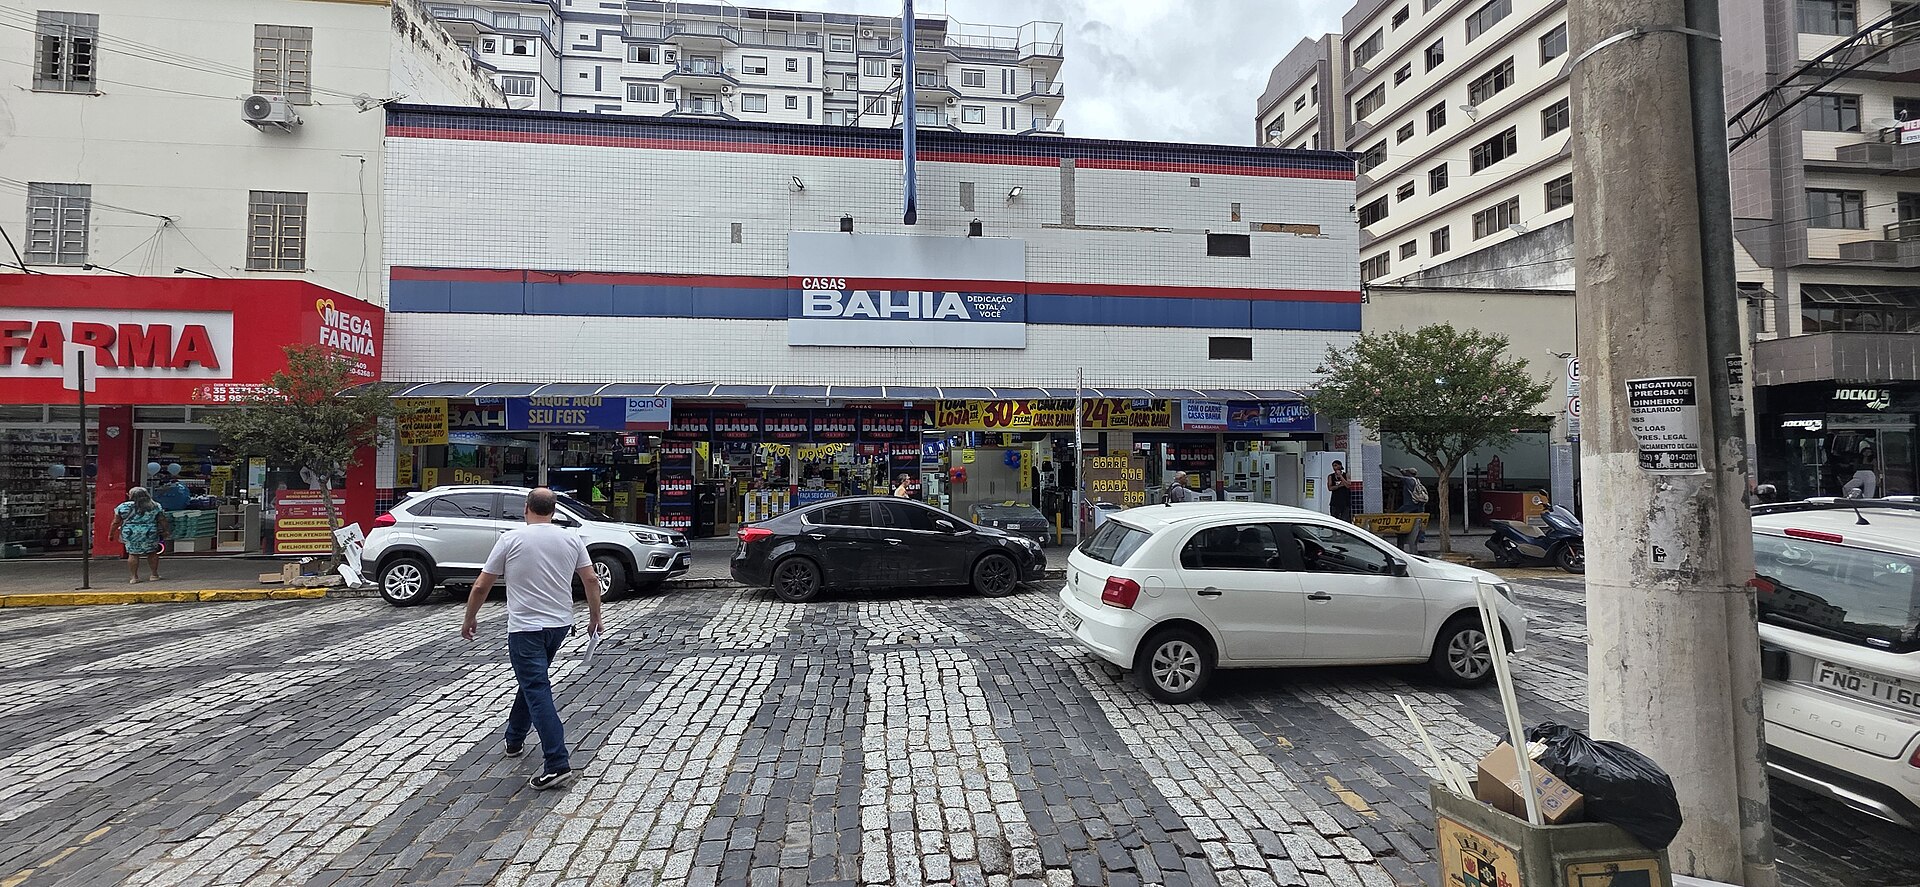
A Casas Bahia (BHIA3) fechou uma linha de crédito de até R$ 250 milhões com o Banco do Brasil (BBAS3) para reforçar o caixa durante seu processo de recuperação judicial. O conselho de administração da varejista aprovou a operação em 8 de outubro, e a empresa comunicou o acordo ao mercado na quarta-feira (14/10) — um dia antes de a ação da companhia desabar 24,31% na bolsa, em sessão marcada pela alta dos juros futuros que pressionou o setor de varejo como um todo.
Como funciona o acordo
O contrato permite à Casas Bahia antecipar valores de vendas de produtos e serviços que seriam recebidos só no futuro — uma forma de melhorar o fluxo de caixa de curto prazo sem tomar dívida nova no sentido tradicional. Como garantia, a empresa vai oferecer parte dos recebíveis de clientes e recursos mantidos em conta vinculada ao banco, com a obrigação de manter garantias equivalentes a pelo menos 20% do valor nominal dos recebíveis cedidos.
A linha vale por até 60 dias, ou até que a Justiça autorize o processamento do plano de recuperação judicial — o que ocorrer primeiro. O novo acordo substitui um contrato anterior que a varejista já tinha com o Banco do Brasil; os limites das duas operações não podem ser somados, ou seja, não se trata de crédito adicional empilhado sobre o que já existia, mas de uma rolagem com termos atualizados.
Por que isso importa agora
A notícia da linha de crédito chega num momento delicado para a companhia. Em recuperação judicial, a Casas Bahia depende de acesso a caixa de curto prazo para manter a operação funcionando enquanto renegocia dívidas com credores sob supervisão da Justiça — e crédito de um banco público como o BB, mesmo que estruturado como antecipação de recebíveis em vez de empréstimo tradicional, costuma ser lido pelo mercado como um sinal de que a empresa ainda consegue acesso a capital de giro apesar da fragilidade financeira.
Ainda assim, o tamanho do desafio da varejista ficou claro no pregão seguinte ao anúncio: mesmo com a notícia da linha de crédito já pública, a ação da Casas Bahia caiu mais de 24% justamente no dia seguinte, puxada por uma alta generalizada dos juros futuros que penalizou especialmente empresas de varejo mais alavancadas — o tipo de empresa que mais precisa de crédito barato para funcionar, e mais sofre quando ele fica mais caro.
O pano de fundo: uma recuperação judicial que já dura meses
A Casas Bahia — que reúne as marcas Casas Bahia e Ponto — entrou em recuperação judicial depois de anos de dificuldades financeiras herdadas da fusão com o Ponto Frio e de uma estrutura de dívida que se tornou insustentável com os juros altos dos últimos anos. Desde então, a companhia vem tentando renegociar passivos com fornecedores, bancos credores e detentores de dívida, enquanto mantém a operação de milhares de lojas físicas e o braço digital funcionando. Linhas de crédito como esta do Banco do Brasil, estruturadas como antecipação de recebíveis em vez de empréstimo puro, são uma ferramenta comum nesse tipo de processo: dão fôlego de caixa de curto prazo sem aumentar o estoque de dívida que precisa ser equacionado no plano de recuperação judicial formal, ainda em elaboração.
Fontes
- https://www.infomoney.com.br/mercados/casas-bahia-bhia3-obtem-linha-de-credito-de-r-250-mi-com-banco-do-brasil-bbas3/
- https://www.infomoney.com.br/mercados/magalu-mglu3-tem-nova-sessao-de-forte-queda-fora-do-ibovespa-casas-bahia-bhia3-desaba-24/
Esta matéria foi produzida pela Redação VEXIA com apoio de inteligência artificial, a partir de fontes públicas verificáveis (decisões judiciais, leis, publicações oficiais e imprensa especializada). As fontes consultadas estão citadas ao final do texto.