FecomercioSP pede atualização do teto das pequenas empresas após fim da escala 6x1
Entidade diz que os limites de faturamento do Simples Nacional, congelados desde 2018, já perderam 83% do poder de compra, e que o fim da 6x1 pode somar mais um choque de custos para quem já paga até 30% a mais de imposto
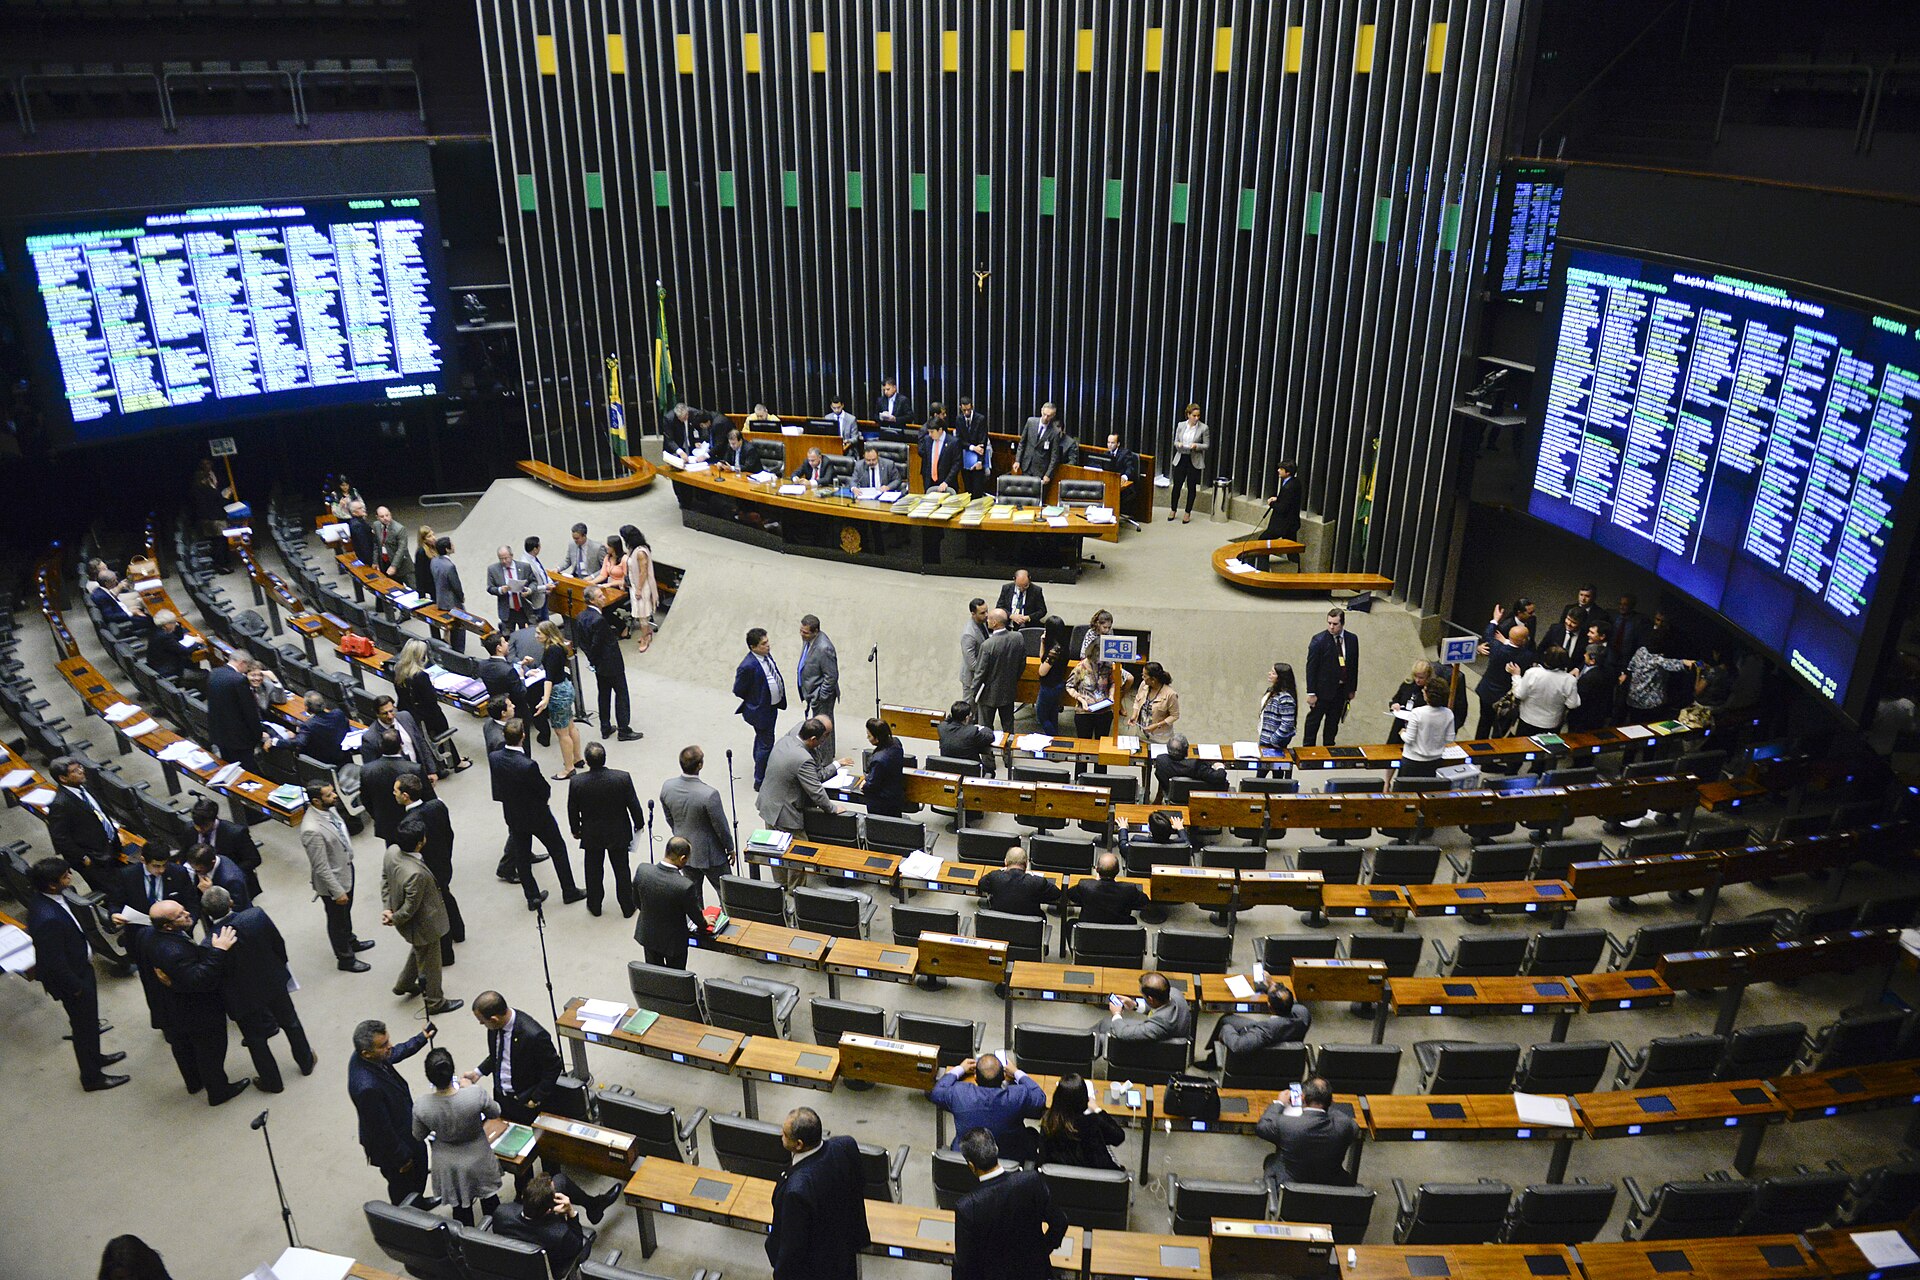
A Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP) classificou a atualização do teto do MEI aprovada pelo Senado como "um avanço, mas insuficiente" e pede ao Congresso a correção de todos os limites de faturamento do Simples Nacional para micro e pequenas empresas (MPEs) — parados, segundo a entidade, desde 2018.
Contexto
O projeto já aprovado eleva o teto anual do Microempreendedor Individual (MEI) dos atuais R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028, e segue agora para sanção presidencial. A FecomercioSP argumenta que atualizar só essa faixa — o que a entidade chama de "fatiamento" — é injusto, chega num momento delicado e pode desestimular o empreendedorismo, já que deixa de fora as faixas seguintes do Simples Nacional, usadas por empresas de pequeno e médio porte que já passaram do limite do MEI.
Segundo a entidade, os limites de faturamento do Simples Nacional perderam 83% do poder de compra desde 2018, por falta de correção monetária. Na prática, isso significa que uma empresa que fatura hoje o mesmo valor nominal que faturava em 2018 pode ter sido empurrada, só pela inflação acumulada, para uma faixa de tributação mais alta do que faria sentido em termos reais. A Fecomercio estima que uma pequena empresa com faturamento de R$ 50 mil por mês paga hoje cerca de 30% a mais de imposto do que pagaria se as faixas tivessem sido corrigidas pela inflação ao longo desses anos.
O que está em jogo
A entidade relaciona o pedido diretamente ao fim da escala 6x1, aprovada recentemente pelo Congresso: segundo a Fecomercio, a redução da jornada de trabalho tende a elevar custos operacionais e pressionar ainda mais as empresas de menor porte, que têm menos margem para absorver aumento de despesa sem repassar a preço ou reduzir equipe. A combinação de uma jornada mais curta com os ajustes da Reforma Tributária, segundo a federação, pode produzir um "choque de custos" para empresas que já operam no limite — forçando reorganização de turnos, novas contratações ou mudança de horário de funcionamento, decisões mais difíceis de tomar para negócios pequenos do que para grandes redes.
A Fecomercio também cita dados do Banco Central: a inadimplência entre micro, pequenas e médias empresas chegou a 6% em julho de 2026, a maior da série histórica desde janeiro de 2023 — um indicador que, segundo a entidade, reforça a fragilidade financeira desse grupo de empresas justamente no momento em que o Congresso debate a correção (ou não) dos limites tributários que as afetam.
Como isso funciona
A proposta concreta da federação é a correção monetária anual dos limites do Simples Nacional pela inflação, prevista no PLC 108/2021 — que já passou pelo Senado e aguarda votação no plenário da Câmara dos Deputados. Em conjunto com o senador Laércio Oliveira (PP-SE), a Fecomercio elaborou uma emenda ao PLC 186/2026 que incluiria a atualização monetária dos limites do Simples, sublimites para ICMS, ISS e IBS, e correção anual pelo IPCA. A emenda, porém, não entrou no texto final aprovado pelo Senado.
A entidade reforça que o pedido não é uma expansão de benefício fiscal, mas uma "recomposição" — isto é, apenas devolver às faixas de faturamento o poder de compra que já tinham antes da defasagem acumulada desde 2018, sem ampliar o alcance do regime simplificado além do que já era originalmente planejado. Soma-se a isso a incerteza sobre as alíquotas finais que vigorarão sob o novo modelo tributário (CBS e IBS), o que a Fecomercio aponta como mais um fator de instabilidade para o planejamento financeiro das pequenas empresas nos próximos anos.
Análise VEXIA
O argumento da Fecomercio toca num ponto que costuma passar despercebido no debate público sobre tributação de pequenas empresas: a defasagem por falta de correção monetária tem o mesmo efeito prático de um aumento de imposto, mesmo que nenhuma alíquota tenha mudado formalmente. Uma empresa que fatura hoje o que faturava em 2018, em termos nominais, está vendendo menos em termos reais — mas pode ter sido empurrada para uma faixa de tributação mais alta só porque o limite que define essa faixa não acompanhou a inflação. É um mecanismo de aumento de carga tributária silencioso, que não aparece como uma decisão política explícita de elevar impostos, mas produz o mesmo resultado sobre o caixa da empresa.
A ligação que a Fecomercio faz entre o fim da 6x1 e a correção do Simples é também uma escolha de estratégia de pressão política: ao associar duas mudanças que avançam em ritmos diferentes no Congresso — uma já aprovada, outra ainda tramitando —, a entidade tenta usar o momento de atenção gerado pela mudança na jornada de trabalho para reforçar um pedido que, isoladamente, talvez não tivesse a mesma repercussão. Não há como saber, pelas fontes disponíveis, se as duas mudanças de fato produzirão o "choque de custos" simultâneo que a federação descreve — essa é uma leitura e um argumento de lobby setorial, não um dado medido.
Para o pequeno empresário, o recado prático é que a atualização do MEI, por si só, não resolve a pressão tributária de quem já faturou além desse teto — e que o cronograma de qualquer correção adicional do Simples Nacional, se vier, ainda depende de uma votação no plenário da Câmara sem data definida. Não é um problema que se resolve no curto prazo.
O que muda na prática
- Pequenas empresas que faturam perto dos limites atuais do Simples Nacional devem monitorar a tramitação do PLC 108/2021 na Câmara — ele prevê a correção que a Fecomercio defende, mas ainda não tem data de votação.
- Quem já calcula o impacto do fim da 6x1 na folha de pagamento deve somar a esse cálculo a possibilidade de a carga tributária efetiva continuar subindo por defasagem dos limites do Simples, mesmo sem mudança formal de alíquota.
- Empresas que avaliam se devem sair do MEI e migrar para o Simples Nacional devem considerar que o novo teto do MEI (R$ 110 mil em 2027, R$ 140 mil em 2028) pode adiar essa decisão para quem está hoje perto do limite anterior de R$ 81 mil.
- O planejamento tributário de médio prazo segue incerto enquanto as alíquotas finais da CBS e do IBS não estiverem totalmente definidas — a Fecomercio cita essa incerteza como um fator adicional de instabilidade para pequenas empresas.
Cenários e próximos passos
O projeto do novo teto do MEI segue para sanção presidencial, sem indicação de veto. Já o PLC 108/2021, que trata da correção monetária anual dos demais limites do Simples Nacional, aguarda votação no plenário da Câmara dos Deputados, sem data prevista. A Fecomercio afirma que vai continuar pressionando pela atualização das demais faixas do regime simplificado — o que significa que esse debate deve seguir aberto nos próximos meses, em paralelo à implementação da escala de 40 horas e à regulamentação da Reforma Tributária.
Fontes
- https://www.cnnbrasil.com.br/economia/money/macroeconomia/fecomerciosp-pede-atualizacao-do-teto-das-mpes-apos-mudancas-na-jornada-6x1/
Esta matéria foi produzida pela Redação VEXIA com apoio de inteligência artificial, a partir de fontes públicas verificáveis (decisões judiciais, leis, publicações oficiais e imprensa especializada). As fontes consultadas estão citadas ao final do texto.