
Ueno Bank começa a devolver depósitos no Paraguai: o que a quebra ensina a empresas que mantêm caixa em bancos digitais
BC paraguaio paga primeiro quem tem até 10 milhões de guaranis (cerca de R$ 8,8 mil), 262 mil clientes ficam para uma segunda fase sem data, depósitos em dólar saem em guaranis e estrangeiros, brasileiros inclusive, têm direito à restituição
Produzido com apoio de IA, revisado pela redação. Como trabalhamos
O que muda: Distribua o caixa operacional em mais de uma instituição. Quem concentra tudo em uma conta digital precisa de uma segunda conta com acesso imediato, em banco de perfil distinto. Ver o que fazer
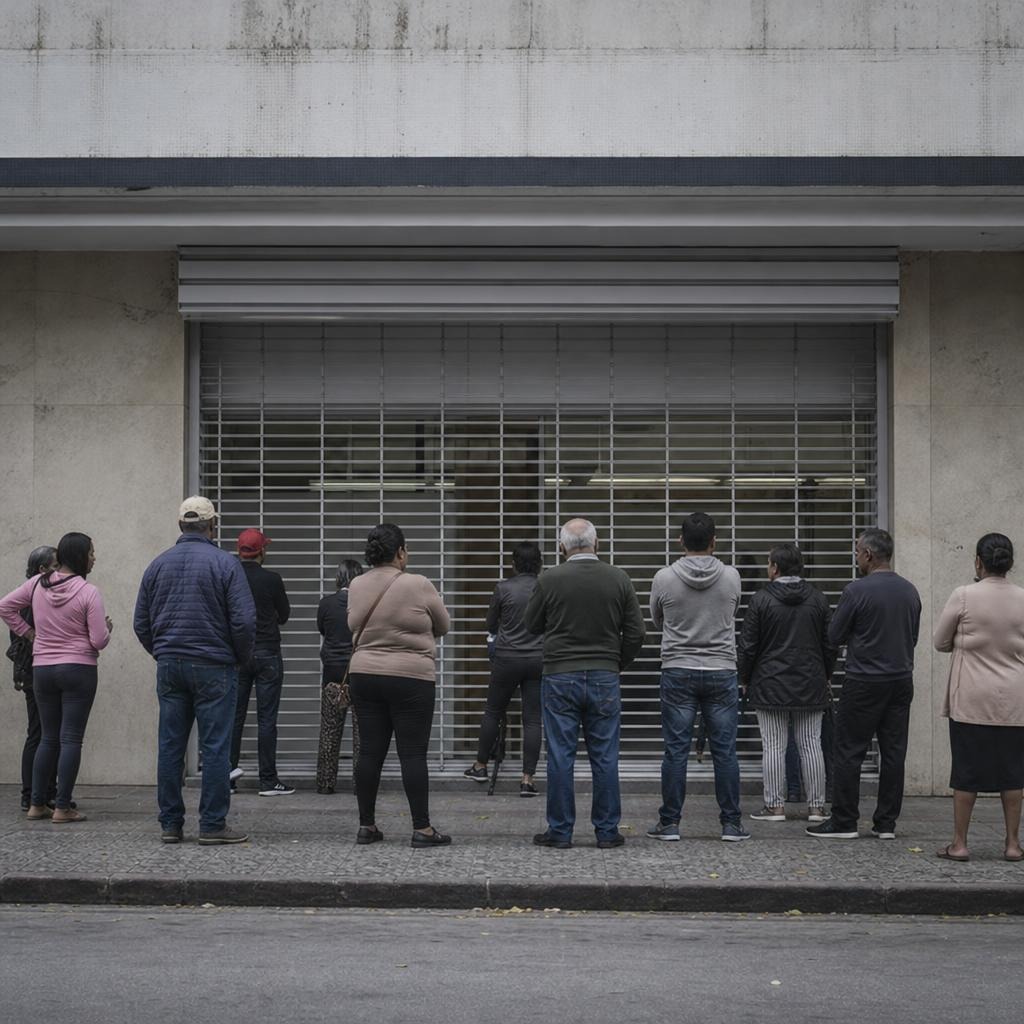
O Banco Central do Paraguai (BCP) começou a devolver, na sexta-feira (6/11), os depósitos de correntistas do Ueno Bank, banco digital cujas contas foram bloqueadas após a quebra da instituição, segundo o InfoMoney, em matéria da Agência O Globo. A restituição começou com cerca de 722 mil clientes; outros 262 mil ficaram para uma segunda fase, sem data definida. O banco tinha 2,9 milhões de clientes, cerca de 40% da população paraguaia, e muitos brasileiros mantinham recursos nele. Nota de transparência: o artigo combina a reportagem do InfoMoney sobre a devolução, outra do Times Brasil (4/11) sobre o início da crise e uma terceira do InfoMoney sobre a destituição do presidente Santiago Peña. Há diferenças de números entre as fontes e elas estão sinalizadas no texto.
Contexto
Segundo o Times Brasil, o conselho do Banco Central do Paraguai aprovou por unanimidade, na segunda-feira (2/11), a intervenção no Ueno Bank, que entrou em processo de resolução e teve a gestão transferida a funcionários encarregados de avaliar sua situação financeira. A medida foi motivada por um índice de solvência abaixo da metade do mínimo legal. O sistema eletrônico do banco já apresentava falhas desde aquele dia. Na terça (3/11), clientes formaram filas nas agências em Assunção e houve protestos, com confrontos com a polícia. A reportagem fala em cerca de 3 milhões de clientes, quase metade dos 6,4 milhões de habitantes do país, e em centenas de milhões de dólares em recursos públicos em situação incerta. Oito pessoas tiveram mandados de prisão expedidos, incluindo o presidente e o diretor-executivo do banco.
A crise virou política. O InfoMoney informa que o Senado do Paraguai votou na sexta-feira (6/11) pela destituição do presidente Santiago Peña, num processo considerado rápido, motivado pela ligação do presidente com a falência do Ueno. Segundo a Reuters, citada pelo InfoMoney, Peña renunciou um dia antes, na quinta (5/11), mas os parlamentares votaram pela destituição mesmo assim. Outra reportagem do InfoMoney descreve o fundador do banco, Miguel Vázquez, como um dos principais responsáveis pela crise política que levou à renúncia de Peña. As matérias que consultamos não informam o placar da votação nem quem assume o cargo; esses pontos não são tratados aqui. Segundo o Times Brasil, antes disso o presidente havia indicado novos nomes para a direção do Banco Central depois de pedir a renúncia do então presidente da instituição.
O que está em jogo
Para o correntista, o que importa é quando e como o dinheiro volta. Segundo o InfoMoney, a primeira etapa atende quem preenche três requisitos: ter depósitos de até 10 milhões de guaranis (cerca de R$ 8.840), não ter dívidas com o banco e ter uma conta habilitada em outro banco ou financeira do Paraguai, o que permite a transferência direta. O Times Brasil, em 4/11, citou o primeiro pagamento como de até 10 milhões de guaranis, ou cerca de R$ 9,2 mil; a diferença entre R$ 8,8 mil e R$ 9,2 mil reflete cotações de datas diferentes, e não uma regra diferente.
Os 262 mil clientes que usavam exclusivamente o Ueno aguardam a segunda fase. Nela, o BCP pretende distribuir esses clientes entre bancos interessados em participar do mecanismo; as instituições receberão listas e abrirão contas temporárias, usadas apenas para receber a restituição. Não há data definida. Pedro Acosta, que o InfoMoney identifica como presidente do BCP (o Times Brasil o cita entre os nomeados para a diretoria, e a reportagem de 4/11 cita Raúl Vera Bogado como indicado à presidência; as fontes não esclarecem a diferença), disse que o grande volume de operações desafia os sistemas bancários e que por isso começou pelos depósitos que exigem menos procedimentos.
Sobre estrangeiros, as autoridades confirmaram que clientes de outras nacionalidades têm direito à restituição, e que a nacionalidade não é critério de exclusão do mecanismo de garantia. O problema prático é que alguns correntistas estrangeiros não conseguiram abrir contas em outros bancos paraguaios, e quem não tem conta em outro banco só será atendido na etapa posterior. Quem tinha depósitos em dólar vai receber em guaranis, porque, segundo as autoridades, a lei paraguaia determina pagamentos em moeda local.
Como isso funciona
O desenho é o de uma resolução bancária com garantia de depósitos: o supervisor intervém, avalia o banco e organiza a devolução por faixas, priorizando as operações mais simples. O processo permite, segundo o Times Brasil, transferir depósitos a outras instituições antes da liquidação dos ativos restantes. A segunda fase, com contas temporárias abertas em bancos participantes, é uma solução para quem depende exclusivamente do banco quebrado.
Do lado da supervisão, o BCP afirma que a intervenção visa proteger depositantes e preservar a estabilidade do sistema financeiro. A reportagem do Times Brasil registra ainda que parte dos depósitos é de recursos públicos e de fundos de aposentadoria, o que explica a pressão política por devolução integral.
Análise VEXIA
O caso é um lembrete incômodo de como risco de concentração e risco de liquidez se manifestam na prática. Um banco digital com milhões de clientes é conveniente em tempo normal e, no dia da intervenção, se transforma em uma conta bloqueada para quem não tem outra. Duas características do caso merecem atenção de quem administra caixa. A primeira é a ordem de devolução: ela privilegia quem tem pouco dinheiro e já tem conta em outro banco. Quem depende só do Ueno, mesmo com saldo pequeno, espera. A segunda é a moeda: quem mantinha dólares recebe guaranis, o que introduz risco cambial que ninguém contratou.
Há uma diferença importante entre este caso e o risco que um empresário brasileiro costuma imaginar. O Brasil tem seu próprio mecanismo de garantia de depósitos, o FGC, com regras e limites próprios que não se aplicam ao Paraguai. Quem abriu conta em banco paraguaio está sujeito à legislação do país, e o fato de as autoridades afirmarem que estrangeiros têm direito à restituição é uma boa notícia, mas não elimina a espera nem o risco de conversão. Para quem opera com fornecedores ou filiais no Paraguai, isso se soma ao que a VEXIA já mostrou na série sobre a abertura de empresa no país: a decisão sobre onde e como manter o caixa faz parte da conta do negócio, não só a alíquota.
O ponto político também importa para o ambiente de negócios. Quando a crise de um banco chega à presidência e ao Congresso, o efeito vai além dos correntistas: o risco-país percebido sobe, e as decisões de investimento e de contratação ficam em compasso de espera. As reportagens que usamos não trazem dados de mercado sobre esse efeito, então tratamos como uma leitura, não como um fato medido.
O que muda na prática
- Distribua o caixa operacional em mais de uma instituição. Quem concentra tudo em uma conta digital precisa de uma segunda conta com acesso imediato, em banco de perfil distinto.
- Saiba o limite da garantia de depósitos de cada país em que opera. Cada jurisdição tem regra própria; confirme com o banco ou com o regulador local, e não presuma que a regra brasileira vale lá fora.
- Evite descasamento de moeda. Se o contrato é em dólar, saiba que a restituição em um evento como esse pode sair em moeda local.
- Tenha uma conta secundária em outro banco no país onde opera. O caso mostra que quem não tinha conta em outro banco paraguaio ficou para a segunda fase.
- Se você tem fornecedor ou cliente no Paraguai, confira como ele recebe e paga. Atrasos em pagamentos podem ser reflexo do bloqueio, e vale ter um plano de contingência de caixa.
Cenários e próximos passos
No cenário mais favorável, a primeira fase corre sem incidentes, a segunda fase é definida em poucas semanas e os 262 mil clientes restantes recebem em contas temporárias. No cenário de risco, a falta de data para a segunda etapa e a dificuldade de abrir contas por parte de estrangeiros prolongam o bloqueio para quem mais depende do dinheiro. Do lado político, o efeito da destituição de Peña sobre a condução do processo ainda não está claro nas fontes consultadas.
O que observar: a data da segunda fase, a solução para estrangeiros sem conta em outro banco e as eventuais decisões do Congresso paraguaio sobre a crise.
Ressalva de fontes: o InfoMoney fala em cerca de 2,9 milhões de clientes e o Times Brasil em cerca de 3 milhões; usamos a primeira cifra para o Ueno e registramos a segunda como a divulgada em 4/11.
Fontes
- InfoMoney (Agência O Globo), "Como os brasileiros vão receber o dinheiro do Ueno Bank de volta?" (06/11/2026): infomoney.com.br/minhas-financas/como-os-brasileiros-vao-receber-o-dinheiro-do-ueno-bank-de-volta
- Times Brasil, "Crise do Ueno Bank: protestos se espalham pelo Paraguai com pedidos de prisão contra Santiago Peña" (04/11/2026): timesbrasil.com.br/mundo/crise-ueno-bank-protestos-se-espalham-pelo-paraguai-com-pedidos-de-prisao-contra-santiago-pena
- InfoMoney, "Senado do Paraguai aprova impeachment do presidente Peña" (06/11/2026): infomoney.com.br/mundo/senado-do-paraguai-aprova-impeachment-do-presidente-pena
Leia também: Impostos no Paraguai e no Brasil: o que a conta de cada país considera antes de comparar.
Como esta matéria foi feita. A redação da VEXIA usou inteligência artificial para reunir e organizar fontes públicas (dados oficiais, empresas e imprensa especializada), e revisou o texto antes de publicar. As fontes estão citadas ao fim da matéria.
Adicionar a VEXIA como fonte preferida no GoogleAssim as matérias da VEXIA aparecem com mais destaque nas suas buscas e notícias.