
Vale tem lucro de US$ 1,25 bi no 3º tri, queda de 53% sobre o ano passado
O resultado veio abaixo da projeção de mercado, pressionado por preço mais baixo do minério de ferro, real mais forte e frete mais caro — mas a divisão de metais básicos surpreendeu, com Ebitda 61% maior puxado pelo cobre
Produzido com apoio de IA, revisado pela redação. Como trabalhamos
O que muda: Empresas da cadeia de cobre (fabricantes de fios, cabos, componentes eletrônicos) ganham um fornecedor brasileiro em expansão relevante de capacidade, com meta de quase dobrar produção até 2034. Ver o que fazer
Contexto
A Vale (VALE3) divulgou lucro líquido de US$ 1,255 bilhão no 3º trimestre de 2026, queda de 53% na comparação com o mesmo período do ano anterior e de 9% ante o 2º trimestre deste ano, segundo reportagem do InfoMoney. O resultado ficou abaixo da projeção da consultoria LSEG, que esperava US$ 1,38 bilhão — ainda que a própria companhia descreva o número como em linha com o esperado internamente.
O que está em jogo
O Ebitda ajustado da companhia somou US$ 3,32 bilhões, queda de 24% na comparação anual. Na versão proforma (que exclui efeitos ligados a Brumadinho e à descaracterização de barragens), o Ebitda foi de US$ 3,5 bilhões, uma queda de 20%. A receita líquida, por outro lado, cresceu 2% no ano, para US$ 10,6 bilhões — sinal de que o problema do trimestre está mais concentrado em custo e preço do que em volume de vendas.
A divisão de Soluções de Minério de Ferro, o núcleo histórico do negócio da Vale, teve o Ebitda reduzido em 34%, para US$ 2,63 bilhões. A companhia atribui a queda a três fatores combinados: preços mais baixos realizados na venda do minério, valorização do real frente ao dólar (que reduz a receita em reais de um negócio cujas vendas são cotadas em dólar) e aumento dos custos de frete e de produção. Em sentido contrário, a divisão de metais básicos (Vale Base Metals) teve Ebitda de US$ 1,1 bilhão, alta de 61%, puxada principalmente pelo cobre, cujo Ebitda cresceu 66% — o níquel, em contrapartida, recuou 14%.
Como isso funciona
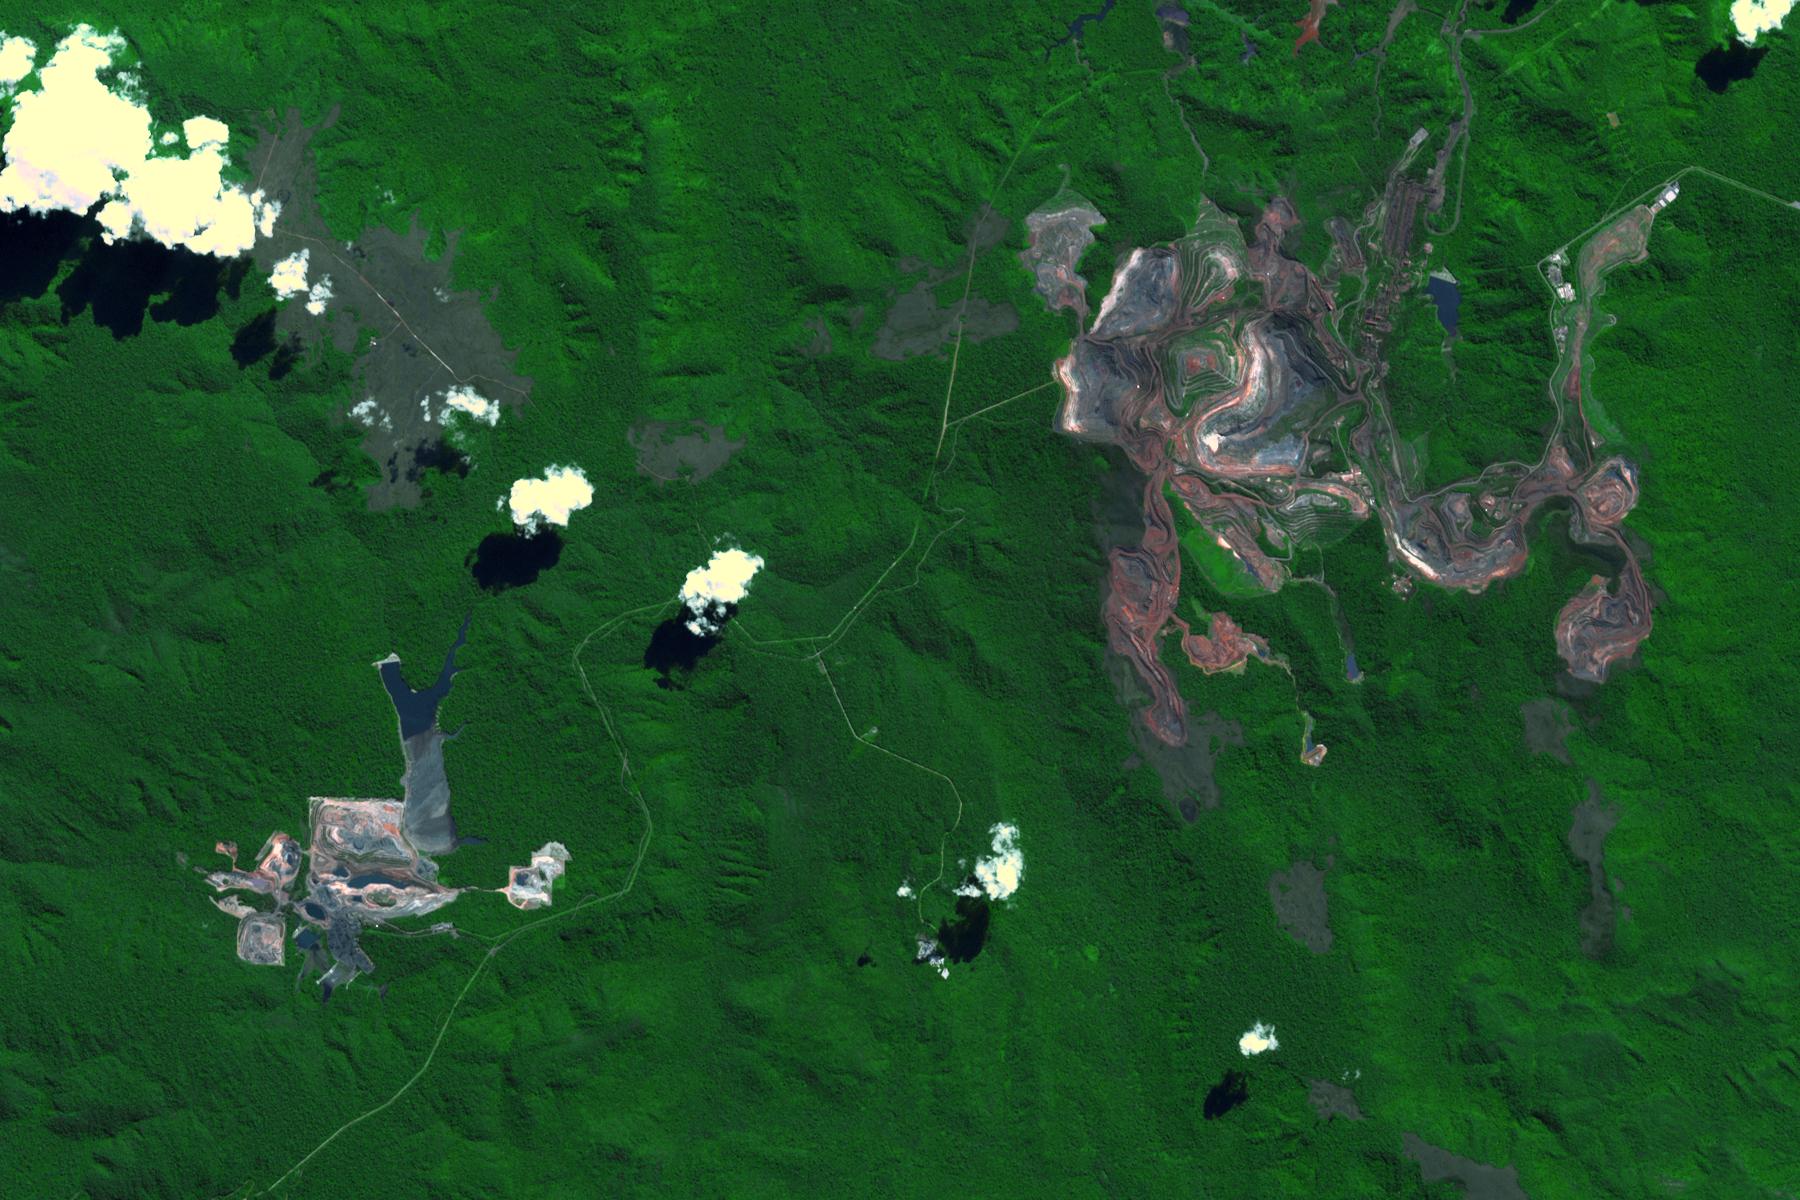
Na produção física, a Vale extraiu 88,4 milhões de toneladas de minério de ferro no trimestre, queda de 6% sobre o ano anterior, enquanto as vendas somaram 86,3 milhões de toneladas, alta de apenas 0,3% — uma diferença que indica a companhia vendendo mais do que produziu no período, provavelmente usando estoques acumulados. A queda de produção veio concentrada no Sistema Norte, que caiu 14% por menor disponibilidade de minério em Serra Norte, enquanto a mina de Serra Sul (S11D) bateu recorde trimestral, com 23,8 milhões de toneladas — mostrando uma companhia em transição entre minas mais antigas, com reservas mais escassas, e operações mais novas, ainda em ramp-up de capacidade plena.
O preço médio realizado do minério foi de US$ 85,1 por tonelada, queda de 10% no trimestre — o fator isolado de maior peso na queda do Ebitda da divisão de minério. Do lado de custos, o custo caixa C1 (medida padrão de custo direto de produção) somou US$ 23,1 por tonelada, alta de 12% no ano, reflexo da apreciação do real e do custo do diesel. O custo all-in, que soma o transporte da mina até o porto, chegou a US$ 60,4 por tonelada, alta de 21%, pressionado pelo aumento do frete marítimo.
Análise VEXIA
O dado mais relevante deste resultado, para quem avalia a trajetória da Vale além do trimestre isolado, é a divergência de desempenho entre os dois negócios da companhia: enquanto o minério de ferro — ainda responsável pela maior parte da receita — sofreu com preço, câmbio e frete ao mesmo tempo, o cobre cresceu com força (Ebitda +66%) numa frente que a Vale vem tratando como aposta estratégica de diversificação de longo prazo. O CFO Marcelo Bacci reafirmou a meta de sair de cerca de 380 mil toneladas anuais de cobre para aproximadamente 700 mil toneladas até 2034 — quase dobrar a produção em menos de uma década —, o que sinaliza que a companhia está deliberadamente reduzindo a dependência proporcional do minério de ferro ao longo do tempo, não apenas reagindo a um trimestre de preço fraco.
A dívida líquida expandida, em US$ 16,4 bilhões, está dentro da faixa de guidance da própria companhia (US$ 10 a 20 bilhões), mas já próxima do teto — e analistas do Goldman Sachs, JPMorgan, XP e Bradesco BBI, citados na reportagem, já apontam que esse nível de endividamento reduz a probabilidade de dividendos extraordinários nos próximos trimestres, mesmo com recursos considerados suficientes para financiar a expansão do cobre. Para investidores acostumados com os anos de alta do minério de ferro, quando a Vale distribuía proventos elevados com folga, esse é um sinal concreto de mudança de regime: a empresa está priorizando investimento em diversificação sobre remuneração extraordinária ao acionista no curto prazo.
O licenciamento ambiental, citado pelos mesmos analistas como o principal desafio para a expansão do cobre, é o ponto de atenção mais relevante para quem acompanha o cronograma da meta de 700 mil toneladas até 2034 — é o tipo de obstáculo que não depende só de capital disponível, mas de prazos regulatórios fora do controle direto da companhia.
O que muda na prática
- Investidores em VALE3 focados em dividendos devem ajustar expectativa para proventos menos expressivos nos próximos trimestres, dado o nível de endividamento próximo ao teto do guidance da própria companhia.
- Fornecedores e prestadores de serviço para a mina de Serra Norte devem monitorar a tendência de queda de produção na região (-14% no trimestre), que pode indicar redução de atividade na área nos próximos períodos.
- Empresas da cadeia de cobre (fabricantes de fios, cabos, componentes eletrônicos) ganham um fornecedor brasileiro em expansão relevante de capacidade, com meta de quase dobrar produção até 2034.
- Empresas de logística e frete marítimo que atendem a Vale devem observar a pressão de custo all-in (+21% no ano) como indicador de que o custo de transporte segue sendo um fator relevante de pressão sobre a margem da mineradora.
- Analistas e gestores com exposição à Vale devem acompanhar separadamente o desempenho das duas frentes de negócio (minério de ferro e metais básicos), já que seguem trajetórias opostas no momento atual.
Cenários e próximos passos
A Vale reafirmou o guidance de produção de minério de ferro para 2026 entre 335 e 345 milhões de toneladas, com cobre e níquel projetados para ficar na metade superior das respectivas faixas de guidance. O desafio de licenciamento ambiental para a expansão do cobre, citado por analistas de mercado, deve ser o principal indicador a acompanhar nos próximos trimestres para avaliar se a meta de 700 mil toneladas anuais até 2034 segue no cronograma. O preço do minério de ferro no mercado internacional, fator isolado de maior peso na queda do resultado deste trimestre, também segue como variável-chave fora do controle da companhia.
Fontes
Como esta matéria foi feita. A redação da VEXIA usou inteligência artificial para reunir e organizar fontes públicas (dados oficiais, empresas e imprensa especializada), e revisou o texto antes de publicar. As fontes estão citadas ao fim da matéria.
Adicionar a VEXIA como fonte preferida no GoogleAssim as matérias da VEXIA aparecem com mais destaque nas suas buscas e notícias.