Allos vende fatia de 7 shoppings para fundo da Kinea e cria frente de cogestão
A operação, que pode chegar a R$ 1 bilhão, inclui Bangu Shopping, Villa Lobos e Plaza Sul e marca a entrada da Allos num modelo de negócio novo: cogerir fundos imobiliários de shopping ao lado da Kinea, em vez de só administrar os próprios ativos
Contexto
A Allos (ALOS3), maior administradora de shopping centers do Brasil, assinou compromissos de compra e venda de participações em sete shoppings centers para o Kinea Allos Malls FII (KAML11), um novo fundo imobiliário criado em parceria com a gestora Kinea, segundo reportagem do InfoMoney publicada em 23 de outubro. A primeira oferta pública de cotas do fundo começou em 22 de outubro de 2026.
O que está em jogo
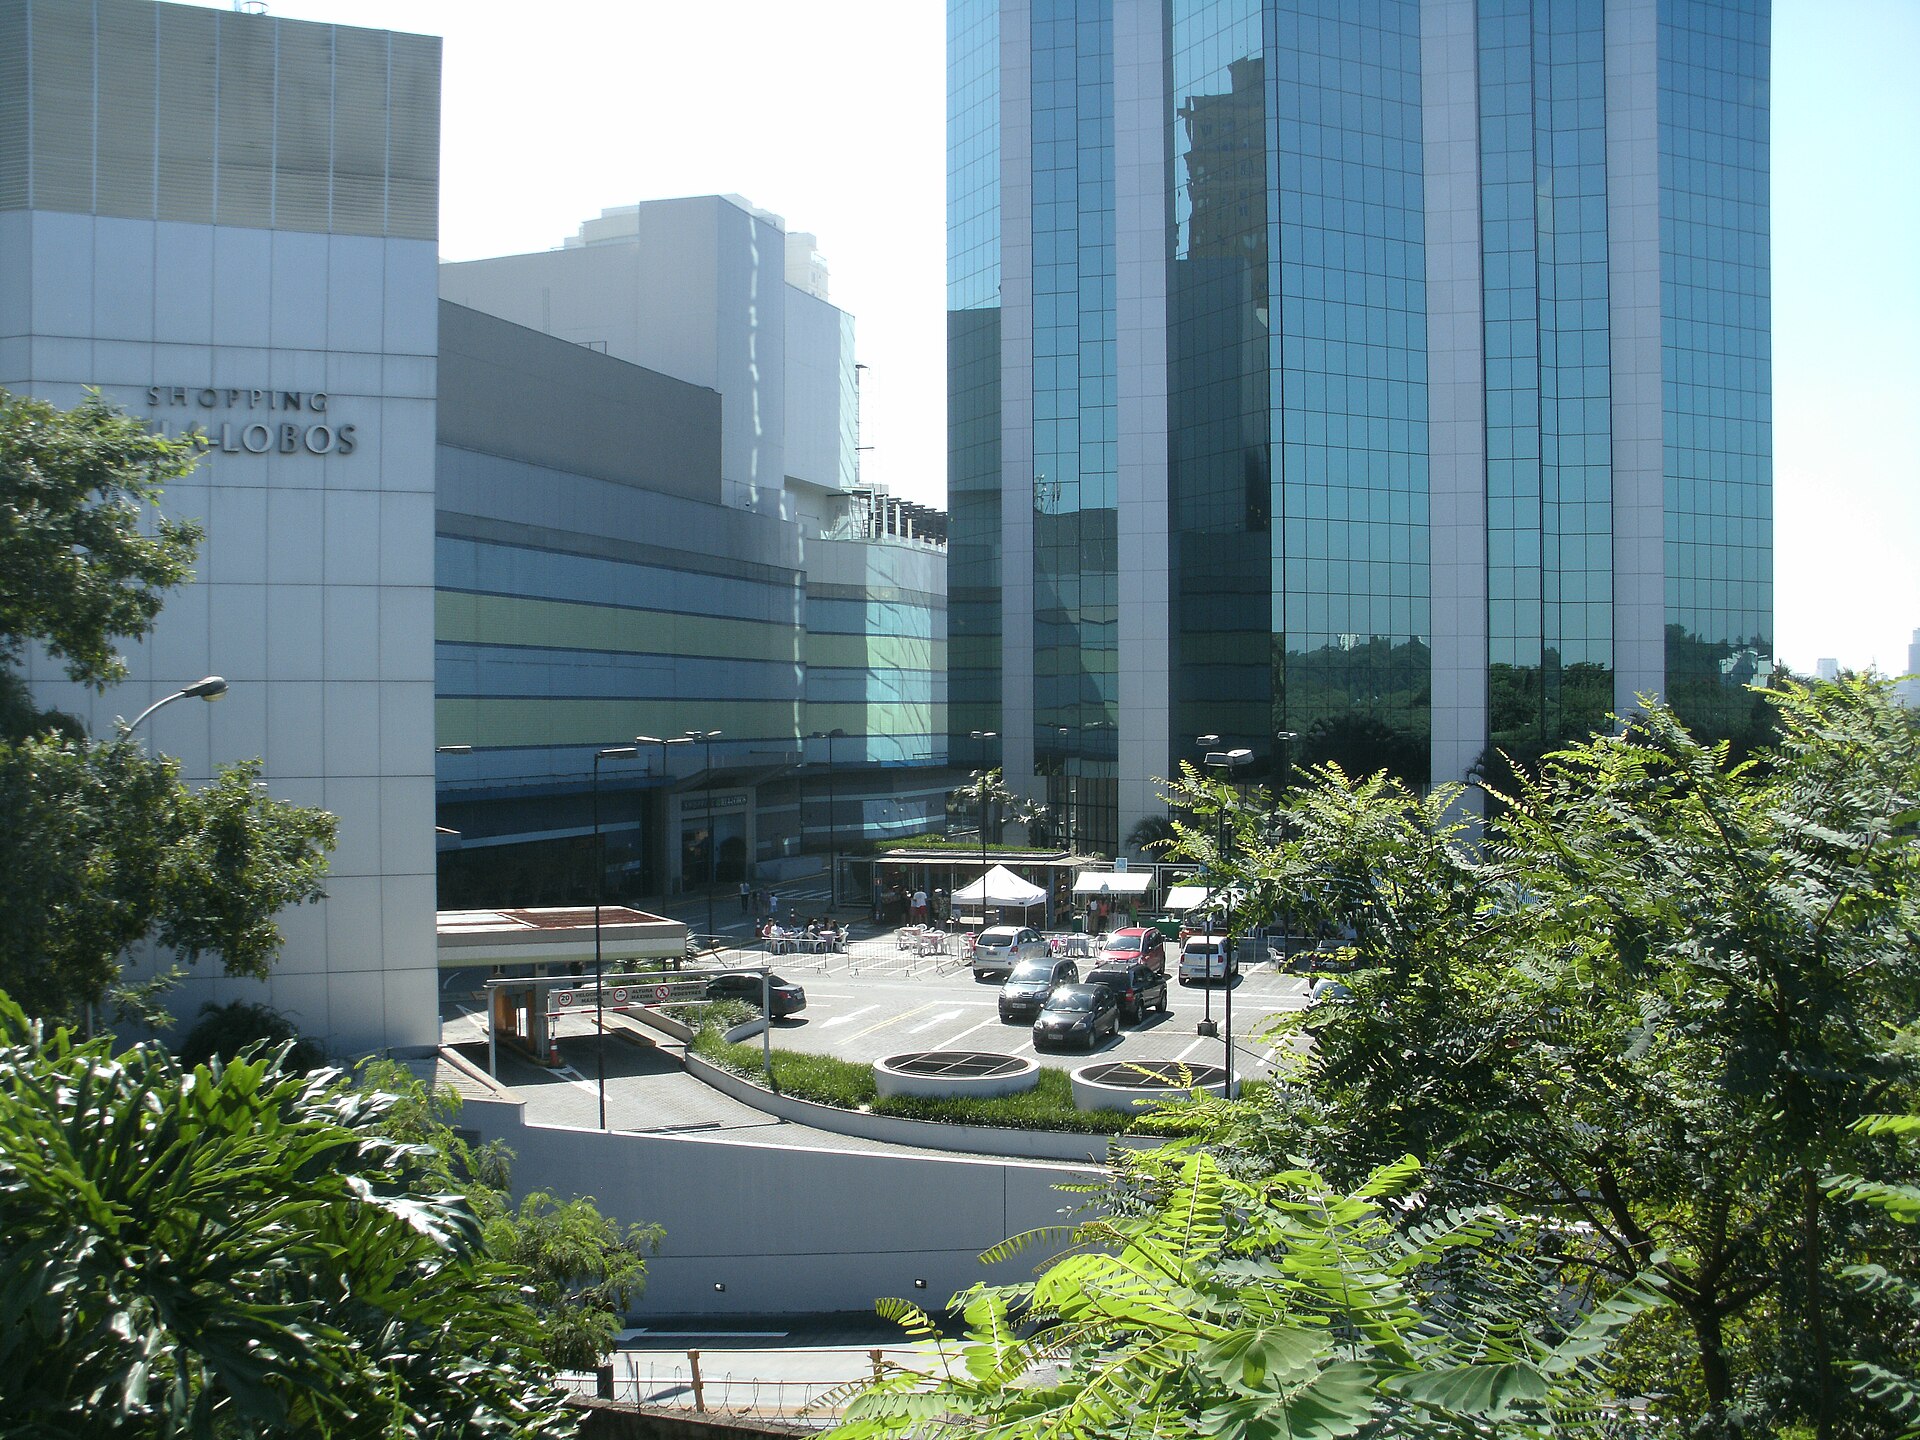
Os sete ativos envolvidos na operação são o Shopping Metrô Santa Cruz, o Caxias Shopping, o Bangu Shopping, o Shopping Parangaba, o Plaza Sul Shopping, o Shopping Villa Lobos e o Shopping Tamboré. O percentual de cada shopping efetivamente vendido depende do volume total captado pelo KAML11 na oferta: a conclusão da operação está condicionada a uma captação mínima de R$ 600 milhões pelo fundo, podendo chegar a R$ 1 bilhão caso a oferta atinja o montante máximo.
O cap rate médio da operação — métrica que relaciona o valor pago ao retorno operacional gerado pelos imóveis — é de cerca de 9,5%, calculado com base no NOI (resultado operacional líquido) de 2025 dos shoppings envolvidos. A forma de pagamento prevista é 80% à vista, logo após o encerramento da oferta, e os 20% restantes em três parcelas iguais, com vencimento em 24, 36 e 48 meses. A Allos pretende manter participação de até 24% no próprio KAML11, valor sujeito à alocação final e a eventual rateio entre investidores da oferta.
Como isso funciona
A operação não é uma simples venda de ativos — ela inaugura um modelo de negócio novo para a Allos. Além de vender parte dos shoppings, a companhia estruturou uma subsidiária que vai atuar inicialmente como consultora imobiliária do fundo e, após obter a habilitação necessária, passará à condição de cogestora do KAML11 ao lado da própria Kinea. A Allos continua administrando o dia a dia dos shoppings — a mudança está na camada de propriedade e gestão financeira dos ativos, não na operação física deles.
O desenho da parceria também prevê exclusividade de mão dupla: o KAML11 terá preferência para receber a primeira oferta de novas participações em shoppings do portfólio da Allos, e poderá participar de aquisições conjuntas futuras ao lado da companhia ou da própria Kinea. Em contrapartida, as duas partes assumem obrigações de não concorrência nessas frentes de atuação — ou seja, nem a Allos nem a Kinea podem estruturar operação parecida com outro parceiro nesse nicho específico enquanto a parceria estiver vigente.
Análise VEXIA
O movimento mais relevante aqui não é o valor da transação em si — é a mudança de modelo de negócio que ela representa. Uma administradora de shoppings tradicionalmente fatura administrando e operando os próprios ativos, com receita ligada ao desempenho direto dos imóveis que possui. Ao criar uma frente de cogestão de fundos imobiliários, a Allos passa a ter uma segunda fonte de receita: taxas de gestão e consultoria sobre capital de terceiros, que cresce proporcionalmente ao volume que o fundo conseguir captar no mercado, não só ao desempenho dos imóveis que a companhia detém diretamente.
Esse tipo de movimento — transformar um operador de ativos físicos num gestor de capital de terceiros sobre esses mesmos ativos — é um padrão que já apareceu em outros setores de infraestrutura e real estate no Brasil nos últimos anos, geralmente motivado pela mesma lógica: operar o ativo físico exige capital intensivo e cresce de forma relativamente lenta, enquanto gerir capital de terceiros sobre uma base de ativos já validada permite crescer a receita sem o mesmo nível de capital próprio imobilizado. Para a Allos, isso significa escalar a receita de gestão sem precisar financiar sozinha a expansão ou aquisição de novos shoppings — o capital vem dos cotistas do fundo.
O estrutura de pagamento escalonado (80% à vista, 20% em até 48 meses) e a manutenção de uma fatia relevante no próprio fundo (até 24%) sugerem que a Allos está desenhando a operação para manter alinhamento de interesse com os novos cotistas — um sinal de que a companhia não está simplesmente monetizando ativos maduros e saindo da equação, mas se posicionando como sócia operacional de longo prazo dentro da nova estrutura. Isso tende a ser um fator relevante para investidores que avaliam entrar no KAML11: o vendedor dos ativos segue com capital relevante investido no resultado futuro do fundo.
O que muda na prática
- Investidores em fundos imobiliários (FIIs) ganham uma nova opção de exposição a shoppings consolidados e operados pela maior administradora do setor no país, com cap rate declarado de 9,5% como referência de retorno.
- Concorrentes no setor de shopping centers devem observar o modelo de cogestão da Allos como possível tendência: transformar portfólio próprio em plataforma de gestão de capital de terceiros pode se tornar um caminho de crescimento mais comum no setor.
- Outras gestoras de FIIs ganham um case de referência para parcerias semelhantes com operadores de ativos físicos que buscam uma segunda fonte de receita sem vender o controle operacional dos imóveis.
- Lojistas e varejistas presentes nos sete shoppings envolvidos não devem esperar mudança na operação do dia a dia no curto prazo, já que a Allos continua responsável pela administração física dos ativos.
- Analistas que cobrem ALOS3 devem monitorar o resultado final da captação do KAML11 (entre R$ 600 milhões e R$ 1 bilhão) como indicador do apetite do mercado por essa nova frente de negócio da companhia.
Cenários e próximos passos
O resultado da oferta pública de cotas do KAML11, iniciada em 22 de outubro, deve definir o valor final da transação e o percentual efetivamente vendido de cada um dos sete shoppings. Esse desfecho também vai servir como primeiro teste de mercado para o modelo de cogestão que a Allos está estreando — um sinal a observar para avaliar se a companhia replica a estratégia com outros ativos do portfólio nos próximos trimestres.
Vale observar também o timing da operação: a oferta do KAML11 começou numa semana de forte volatilidade para os ativos brasileiros, marcada pela reação do mercado à reeleição presidencial de domingo. Operações de captação de fundos imobiliários costumam ser sensíveis ao apetite geral do investidor por risco Brasil — um ambiente de maior aversão a risco no curtíssimo prazo pode tornar mais desafiador atingir o teto da captação de R$ 1 bilhão, o que reforça a relevância de acompanhar o resultado final da oferta como termômetro da disposição do mercado em meio à transição política.
Fontes
- https://www.infomoney.com.br/onde-investir/allos-also3-negocia-venda-de-participacoes-em-sete-shoppings-para-fii-da-kinea/
Esta matéria foi produzida pela Redação VEXIA com apoio de inteligência artificial, a partir de fontes públicas verificáveis (decisões judiciais, leis, publicações oficiais e imprensa especializada). As fontes consultadas estão citadas ao final do texto.